Última actualización: 2 de noviembre de 2026.
Si tienes una vivienda turística en Granada o en la provincia de Jaén, hasta ahora no tenías que preocuparte del IVA: el alquiler de vivienda sin servicios de hostelería estaba exento. Eso se acaba el 1 de diciembre. Te contamos qué cambia, qué tienes que hacer y cuánto te va a costar, con ejemplos de pisos como los que gestionamos cada día.
Qué aprueba el Real Decreto-ley 29/2026 y por qué te afecta
El Gobierno aprobó el 6 de octubre el Real Decreto-ley 29/2026, de medidas urgentes para la protección de la función social de la vivienda. Es un decreto amplio (alquiler de temporada, alquiler por habitaciones, vivienda protegida, obras), pero para quien tiene una vivienda de uso turístico hay dos cambios que importan de verdad.
Fin de la exención: estancias de hasta 30 noches al 10 %
La Ley del IVA eximía del impuesto los arrendamientos de vivienda. El nuevo decreto excluye de esa exención los arrendamientos de apartamentos o viviendas amuebladas cuando se cumplen dos condiciones a la vez:
- La estancia no supera las 30 noches.
- El alojamiento no es la vivienda habitual del arrendador.
Es decir, exactamente lo que hace una vivienda turística. Estos alquileres pasan al tipo reducido del 10 % (el mismo que pagan los hoteles), según la propia Agencia Tributaria.
Calendario: 12 de noviembre y 1 de diciembre
- 8 de octubre de 2026: entra en vigor el decreto (la parte de alquiler de temporada y habitaciones ya se aplica).
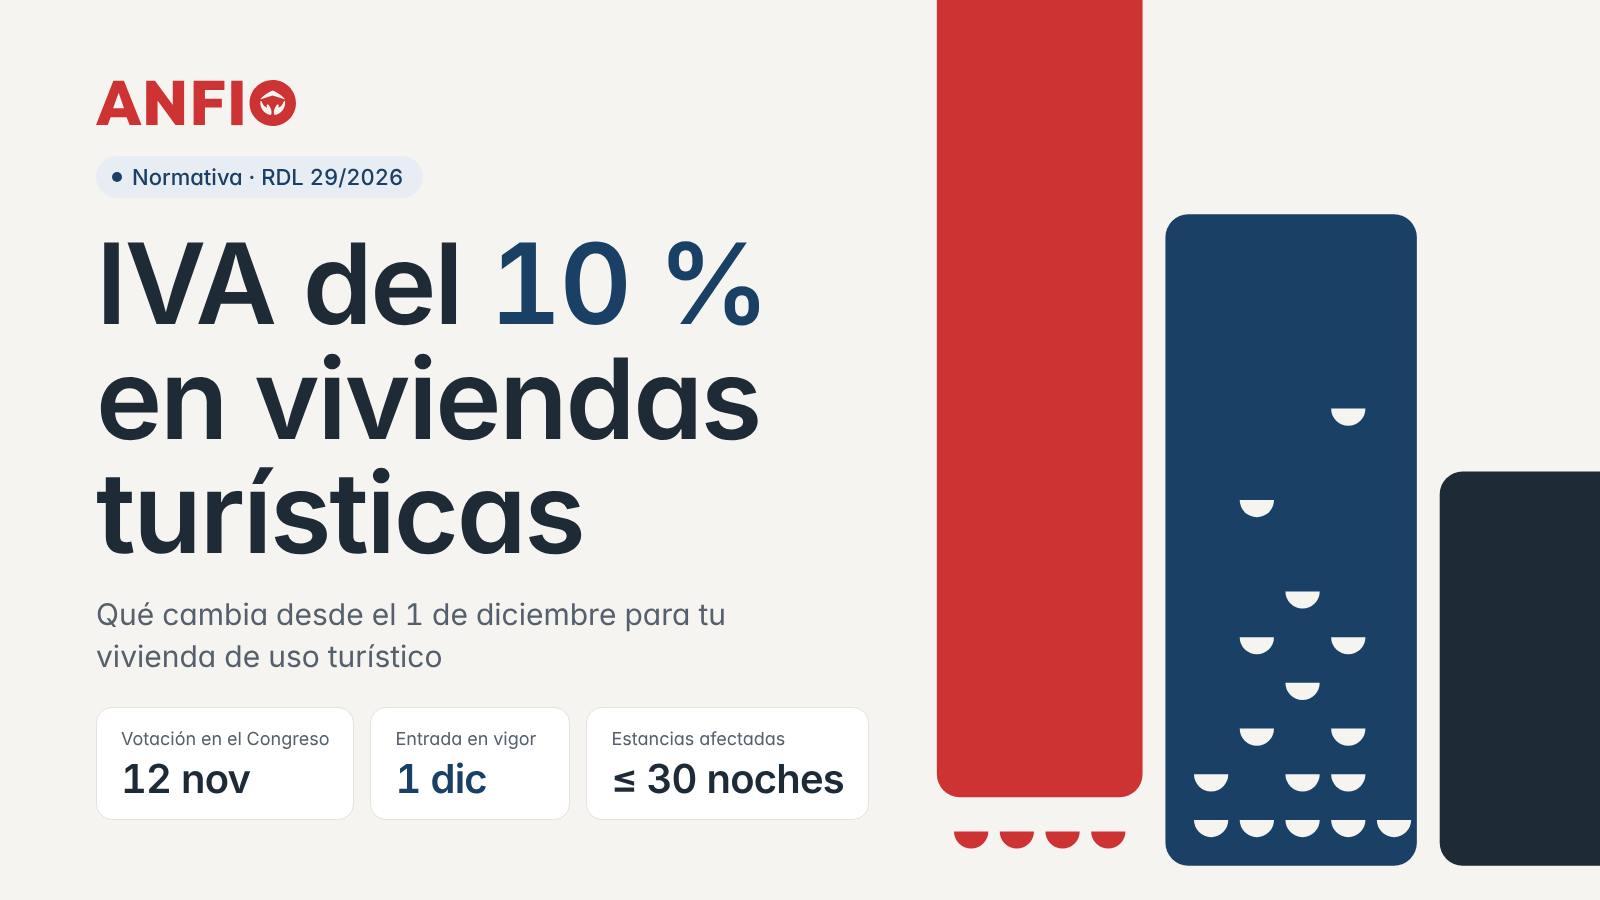
- 12 de noviembre de 2026: la Diputación Permanente del Congreso vota su convalidación. El plazo legal termina el 14 de noviembre. Las previsiones hablan de un margen de un solo voto.
- 1 de diciembre de 2026: si se convalida, empieza a aplicarse el IVA del 10 % a las estancias de hasta 30 noches.
Si el decreto no se convalida, decae y el alquiler turístico seguiría exento como hasta ahora. Por eso conviene prepararse ya, pero no correr: no des el alta en IVA hasta que la votación esté clara. En la sección de preguntas frecuentes te explicamos qué pasa en cada escenario.
El límite de 31 días y el Decreto 28/2016 andaluz
El mismo decreto fija que el alquiler turístico queda fuera de la Ley de Arrendamientos Urbanos solo hasta 31 días. Por encima, el contrato se considera "vivienda temporal", con causa acreditada por escrito (trabajo, estudios, tratamiento médico…) y nuevas reglas: fianza limitada, documento de finalización, máximo de 12 meses.
En Andalucía, el Decreto 28/2016 dejaba fuera de la figura de VUT las cesiones de más de dos meses seguidos a la misma persona. Ahora el umbral estatal es más corto. En la práctica, para un propietario de Granada significa que una estancia de 5 o 6 semanas ya no es "turística" a efectos de la LAU: es vivienda temporal y necesita contrato con causa. Hablamos de ello en el apartado de media estancia.
Quién paga y quién no: VUT, VTAR, media estancia y vivienda habitual
| Situación | ¿IVA desde el 1 de diciembre? |
|---|---|
| Piso turístico (VUT) en Granada, estancias de 1 a 30 noches | Sí, 10 % |
| Casa rural (VTAR) en Sabiote o Moclín, estancias de fin de semana | Sí, 10 % |
| Estancia de más de 30 noches sin servicios hoteleros (nómada digital, obra, tratamiento) | No, exenta |
| Alquilas una habitación de tu vivienda habitual | No, exenta |
| Apartamento turístico con servicios hoteleros (limpieza diaria, recepción) | Ya tributaba al 10 %, sin cambios |
Más de 30 noches sin servicios hoteleros: sigue exenta
Si en temporada baja alquilas tu piso por meses a un profesional desplazado o a un estudiante de la UGR, esa estancia sigue exenta de IVA. Pero recuerda que, por el límite de 31 días, ya no es un alquiler turístico: es vivienda temporal con contrato escrito y causa acreditada. Si mezclas estancias cortas (con IVA) y largas (exentas), tendrás que aplicar la regla de prorrata al deducir el IVA de tus gastos. Tu gestoría lo calcula en un minuto, pero conviene saberlo.
¿Y si solo alquilo en verano o en Semana Santa?
Da igual. El IVA se aplica por tipo de operación, no por volumen. Una VTAR en la Sierra de Cazorla que solo abre en puentes y verano también tiene que facturar con el 10 % desde diciembre.
Qué tienes que hacer antes del 1 de diciembre
Alta censal (modelo 036), modelo 303 trimestral y factura con IVA
- Alta en IVA mediante el modelo 036 (o modificación de datos censales si ya estabas dado de alta por otra actividad). Hazlo en la segunda quincena de noviembre, una vez confirmada la convalidación.
- Emitir factura con IVA por cada estancia: base imponible + 10 %. Da igual que el huésped sea un particular. En Anfio las facturas se generan automáticamente desde la reserva.
- Modelo 303 cada trimestre (el primero, el del 4º trimestre de 2026, se presenta en enero de 2027) y modelo 390 resumen anual.
- Libros registro de facturas emitidas y recibidas. Si usas un software de facturación, ten en cuenta que desde 2027 deberá cumplir Veri*factu.
Comisiones de Airbnb y Booking: inversión del sujeto pasivo
Las comisiones de Airbnb (Irlanda) y Booking (Países Bajos) son servicios de empresas de otro país de la UE. Como sujeto pasivo de IVA, las declaras por inversión del sujeto pasivo: te autorrepercutes el 21 % y lo deduces en la misma declaración. Efecto neto cero, pero hay que reflejarlo en el 303. Si ya estabas dado de alta como empresario a efectos de IVA, esto no es nuevo para ti.
IVA deducible: limpieza, lavandería, suministros, reformas
Aquí está la parte buena. Hasta ahora, el 21 % de IVA que pagabas en limpieza, lavandería, luz, internet, mobiliario o reparaciones era un coste más. Desde diciembre, si la vivienda está íntegramente afecta a la actividad y facturas con IVA, ese IVA soportado se deduce. Pide siempre factura completa a tu nombre y con tu NIF.
Además, el propio decreto rebaja al 10 % las obras de renovación y reparación en viviendas destinadas al alquiler (con requisitos: antigüedad de dos años, materiales que no superen el 40 % de la base y pago por transferencia o tarjeta).
Precios: ¿subes un 10 % o lo absorbes?
Esta es la decisión que más nos preguntan los propietarios. Hay dos caminos:
- Añadir el IVA al precio: el huésped paga un 10 % más. Mantienes tu ingreso neto, pero puedes perder competitividad frente a quien lo absorba.
- Integrar el IVA en el precio actual: el huésped paga lo mismo, pero de cada 100 € te quedan 90,91 € de base.
Ejemplo con un piso del Centro de Granada
Piso de dos dormitorios en el Centro, [DATO ANFIO: ADR medio real del piso tipo, p. ej. 110 €/noche] y [DATO ANFIO: noches ocupadas al año, p. ej. 230].
- Si absorbes el IVA: 110 € × 230 noches = 25.300 € de facturación, de los que 2.300 € son IVA. Pierdes 2.300 € de ingreso bruto.
- Pero deduces el IVA de tus gastos. Con [DATO ANFIO: gastos anuales con IVA al 21 %, p. ej. 5.000 € de base] recuperas 1.050 €.
- Impacto neto: unos 1.250 € al año si no tocas el precio. Si subes un 5 %, lo compensas prácticamente entero.
Cómo configurarlo en cada canal
- Booking: en la extranet puedes indicar el IVA como impuesto incluido o añadido; Booking lo muestra desglosado al huésped.
- Airbnb: con las herramientas profesionales se puede configurar el impuesto; si no, lo integras en la tarifa.
- Web propia y reservas directas: el motor de reservas debe mostrar el precio final con IVA, como exige la normativa de consumo.
Con el channel manager de Anfio cambias la tarifa base una vez y se propaga a todos los canales, así que la transición del 30 de noviembre al 1 de diciembre se hace en minutos, no piso a piso.
Cómo lo gestiona Anfio por ti
Si Anfio gestiona tu vivienda, esto es lo que hacemos por ti antes del 1 de diciembre:
- Facturas con IVA generadas automáticamente desde cada reserva, con la base y el 10 % desglosados, listas para tu gestoría.
- Tarifas revisadas canal por canal: te proponemos si subir, absorber o hacer una subida parcial según tu piso y tu zona, con los datos de ocupación de los [DATO ANFIO: 70] alojamientos que gestionamos en Granada, Jaén, Úbeda, Baeza y Sabiote.
- Informe mensual con la facturación separada en estancias sujetas (≤30 noches) y exentas (>30 noches), para que el 303 se haga solo.
- Registro de viajeros y partes a SES.Hospedajes como hasta ahora: el IVA no cambia nada en esa obligación.
Si gestionas tus propios pisos con la app, los informes y las facturas incluyen el IVA desde el día que lo actives en la configuración fiscal.
Preguntas frecuentes
¿Y si el Congreso no convalida el decreto el 12 de noviembre? Decae y el alquiler turístico sigue exento de IVA. No tendrás que hacer ningún trámite. Por eso recomendamos preparar los números, pero no presentar el 036 hasta después de la votación.
¿Afecta a las reservas que ya tengo cobradas para diciembre o Navidad? El decreto fija los efectos el 1 de diciembre, pero la Agencia Tributaria aún no ha publicado un criterio sobre los pagos anticipados recibidos antes de esa fecha para estancias posteriores. Es una zona gris. Nuestra recomendación: calcula el margen por si tienes que asumir el 10 % en esas reservas y consúltalo con tu gestoría en cuanto haya criterio. Actualizaremos este punto.
Tengo una casa rural (VTAR) en la Sierra Mágina. ¿También me afecta? Sí. La norma habla de viviendas amuebladas cedidas por 30 noches o menos, sin distinguir entre VUT urbana y VTAR rural.
¿Tengo que darme de alta como autónomo? Darse de alta en IVA (036) no es lo mismo que darse de alta en la Seguridad Social como autónomo. Son obligaciones distintas. Si alquilas una vivienda sin empleados y sin servicios hoteleros, el IVA no cambia por sí solo tu situación en el RETA. Consúltalo con tu asesor si gestionas varios pisos.
¿Puedo deducir el IVA de la lavadora que compré en septiembre? Las cuotas soportadas antes del alta en IVA solo son deducibles en casos concretos (bienes de inversión aún en uso, con reglas de regularización). Guarda la factura y pregúntalo: con mobiliario o electrodomésticos de cierto importe puede merecer la pena.
¿Cambia algo en el IRPF? No por este decreto. Los ingresos del alquiler turístico se siguen declarando en el IRPF como hasta ahora (rendimientos del capital inmobiliario o de actividad económica, según el caso). El IVA es un impuesto distinto que repercutes al huésped.
¿Y las estancias de 31 días exactos? El IVA toma como referencia 30 noches; la LAU, 31 días. Una estancia de 31 noches quedaría exenta de IVA pero ya sería vivienda temporal a efectos de contrato. Es una de las incoherencias del decreto que esperamos que se corrija en la tramitación.
Este artículo es informativo y no sustituye el asesoramiento de tu gestoría. Lo revisaremos el 12 de noviembre tras la votación de convalidación y el 1 de diciembre con la entrada en vigor.
¿Tienes un piso en Granada, Jaén, Úbeda, Baeza o Sabiote? Calcula cuánto puede facturar con nuestra calculadora de rentabilidad o cuéntanos tu caso: nos encargamos de la gestión integral en Granada y en Úbeda, incluido el registro de viajeros, el channel manager y la facturación con IVA. Si todavía no tienes las claves de SES.Hospedajes, aquí te explicamos cómo conseguirlas.